파킹통장과 CMA, 둘 다 돈을 잠깐 넣어두는데 뭐가 다를까?
잠깐 보관할 돈을 어디에 둘지 찾아보면 파킹통장과 CMA가 꼭 등장해요. 둘 다 입출금이 편해 보여서 이름만 다른 통장처럼 느껴지기도 하죠.
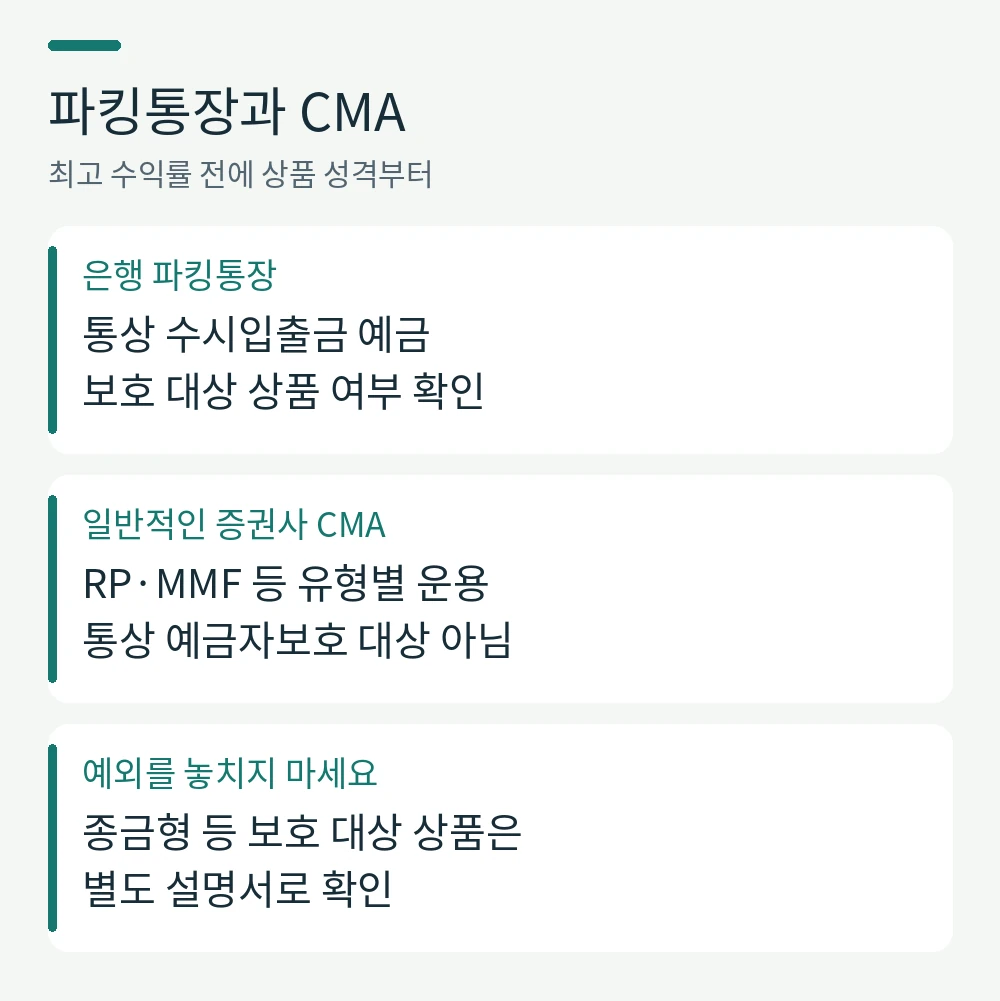
은행 파킹통장은 보통 입출금이 자유로운 예금이고, CMA는 유형에 따라 돈을 운용하는 방식이 달라요. 그래서 표시된 수익률보다 먼저 상품의 구조와 예금자보호 여부를 확인해야 해요.
특히 ‘CMA는 전부 보호된다’거나 ‘CMA는 예외 없이 모두 똑같다’고 외워 두면 실제 상품을 볼 때 헷갈릴 수 있어요.
가장 먼저 비교할 세 가지
| 기준 | 은행 파킹통장 | CMA |
|---|---|---|
| 기본 성격 | 통상 수시입출금 예금 | RP·MMF·발행어음 등 유형별 운용 구조 |
| 수익 결정 | 약정금리와 잔액 구간·우대조건 | 유형별 약정수익률 또는 운용성과 등 |
| 예금자보호 | 보호 대상 예금인지 확인 | 일반적인 증권사 CMA는 비보호, 종금형 등 예외 확인 |
| 출금 편의 | 이체 시간·한도 확인 | 자동매도·이체 시간 등 상품별 조건 확인 |
‘파킹통장’은 법령상 모든 상품을 하나로 묶는 고유 상품명이 아니에요. 어떤 회사가 어떤 상품을 그렇게 부르는지 확인해야 해요. 이 글에서는 은행의 보호 대상 수시입출금 예금과 일반적인 CMA를 비교했어요.
CMA는 뒤에 붙은 유형까지 읽어야 해요
RP형과 MMF형은 수익이 생기는 방식이 달라요
RP는 일정 조건으로 다시 사들이기로 한 채권 거래 구조예요. MMF는 단기금융상품 등을 운용하는 펀드예요. 같은 CMA라는 이름을 사용해도 약정수익률이 적용되는지, 운용성과에 따라 달라지는지 구분할 필요가 있어요.
예를 들어 삼성증권의 CMA 안내는 유형별 운용 방식과 예금자보호 제외 여부를 설명하고 있어요. 특정 회사의 CMA 설명을 다른 회사의 모든 상품에 그대로 대입하지는 마세요.
종금형 등 보호 대상 예외도 있어요
일반적인 증권사 CMA와 달리 예금보험 적용 대상인 종금형 CMA가 있을 수 있어요. KB증권의 CMA 유형·예금자보호 설명에서도 이 예외를 구분해요.
따라서 상품명에 CMA가 들어가는지보다 상품설명서의 ‘예금자보호 대상 여부’ 문구를 직접 보는 게 정확해요. 금융회사에 돈을 맡긴다는 공통점만으로 동일하게 보호되는 것은 아니에요.
최고금리를 전체 잔액에 곱하지 마세요
연 4%라는 문구가 보여도 그 금리가 모든 잔액에 적용되는지 확인해야 해요. 금액 구간마다 금리가 다르거나 우대조건이 붙을 수 있거든요.
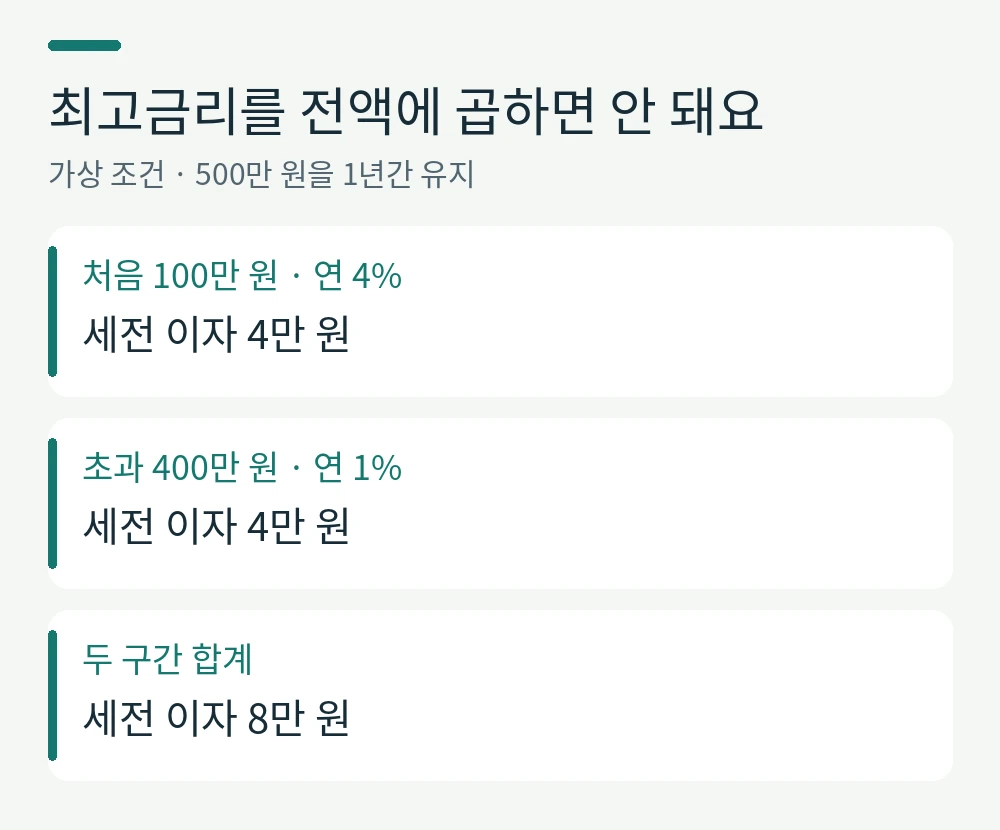
가령 100만 원까지 연 4%, 초과분은 연 1%인 가상의 통장에 500만 원을 1년 내내 뒀다고 해 볼게요. 금리와 잔액이 변하지 않고 단리라고 가정하면 세전 이자는 100만 원의 4만 원과 나머지 400만 원의 4만 원을 더한 8만 원이에요. 500만 원 전체에 4%를 곱한 20만 원과는 달라요.
이 예시의 금리와 구간은 실제 판매 조건이 아니에요. 상품 광고에서 최고금리만 읽었을 때 생기는 차이를 설명하기 위한 계산이에요.
‘매일 이자’라는 말도 나눠서 보세요
매일 잔액을 기준으로 이자를 계산하는 것과 매일 이자를 지급하는 것은 달라요. 계산은 매일 하더라도 지급은 정해진 날짜에 이뤄질 수 있어요. 이자가 다시 원금에 합쳐지는 시점도 약정을 따라요.
자유롭게 꺼낼 돈이라면 금리 외에 이체 가능 시간과 수수료, 점검 시간도 확인해 주세요. ‘입출금이 자유롭다’는 설명이 언제나 모든 금액을 즉시 옮길 수 있다는 뜻은 아니에요.
상품설명서에서 이 부분을 찾아보세요
- 예금인지 투자상품인지, 보호 대상인지 확인해요.
- 전체 잔액에 적용되는 금리인지 금액 구간별 금리인지 봐요.
- 우대조건과 금리 변경 가능성을 확인해요.
- 이자 지급일과 필요한 때의 이체 가능 여부를 확인해요.
돈을 잠시 보관한다는 사용 목적은 비슷해도 상품의 성격은 달라요. 비교표를 만들 때 최고금리 옆에 보호 여부와 금액 한도를 같이 적어 두면 놓치는 부분이 줄어들어요.
함께 읽으면 좋은 글
자료 확인과 출처
자료 확인일: 2026년 9월 26일. 이후 변경사항은 최신 공식 안내를 확인해 주세요.