적금 금리가 더 높은데 이자는 왜 적을까? 예금·적금 계산 차이
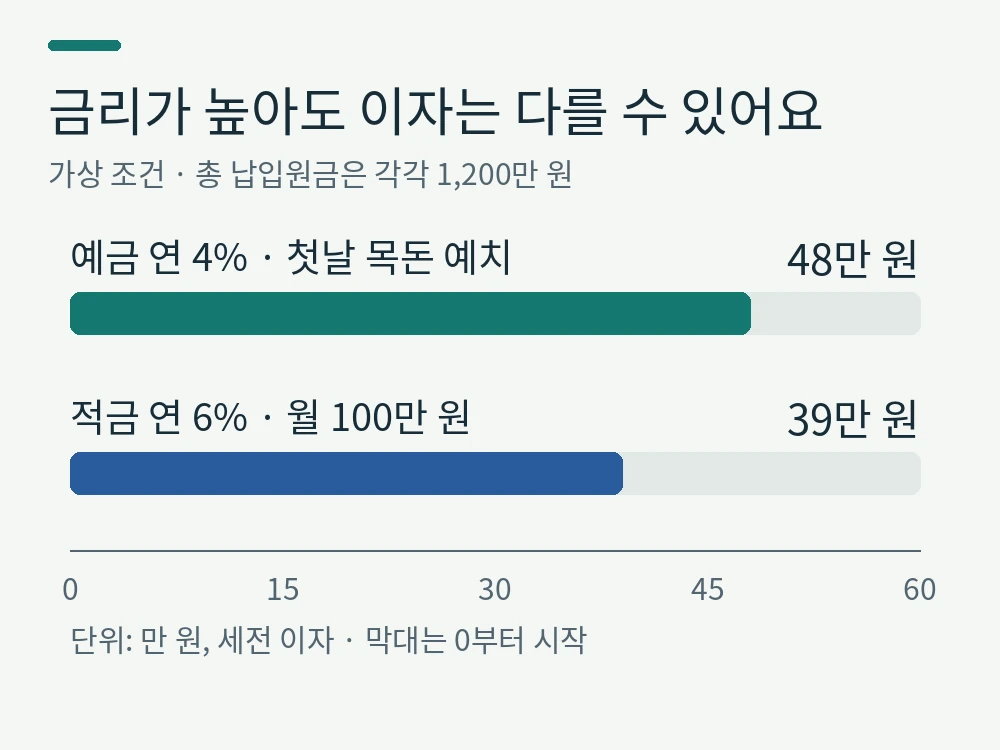
‘예금과 적금 차이’를 살펴보다 보면 이런 질문이 생겨요. “예금은 연 4%, 적금은 연 6%라는데, 왜 예상 이자는 예금 쪽이 더 많지?” 계산기를 잘못 눌렀나 싶을 때가 있죠.
이유는 돈이 이자를 받는 기간이 다르기 때문이에요. 정기예금은 목돈을 처음부터 넣어 두고, 적금은 돈이 매달 나누어 들어가요. 마지막 달에 넣은 돈까지 모두 1년치 이자를 받는 건 아니에요.
아래 금액과 금리는 원리를 설명하기 위한 가상 조건이에요. 실제 판매 상품을 비교하거나 특정 은행의 현재 금리를 소개한 표가 아니에요.

예금과 적금 차이, 돈을 넣는 시점부터 달라요
| 구분 | 가상 정기예금 | 가상 정기적금 |
|---|---|---|
| 돈을 넣는 방식 | 첫날 1,200만 원 | 매달 초 100만 원씩 12회 |
| 약정금리 | 연 4%, 단리 | 연 6%, 단리 |
| 만기까지 납입한 원금 | 1,200만 원 | 1,200만 원 |
| 돈이 머무는 기간 | 전액 12개월 | 첫 납입금 12개월~마지막 1개월 |
여기서 단리는 이자를 계산할 때 원금을 기준으로 한다는 뜻이에요. 실제 상품은 납입일, 만기일, 날짜 계산 방식에 따라 결과가 조금 달라질 수 있어요. 이 글에서는 이해하기 쉽게 월 단위로 계산할게요.
적금 이자는 이렇게 더해져요
예금의 세전 이자는 간단해요. 1,200만 원 × 4% = 48만 원이에요.
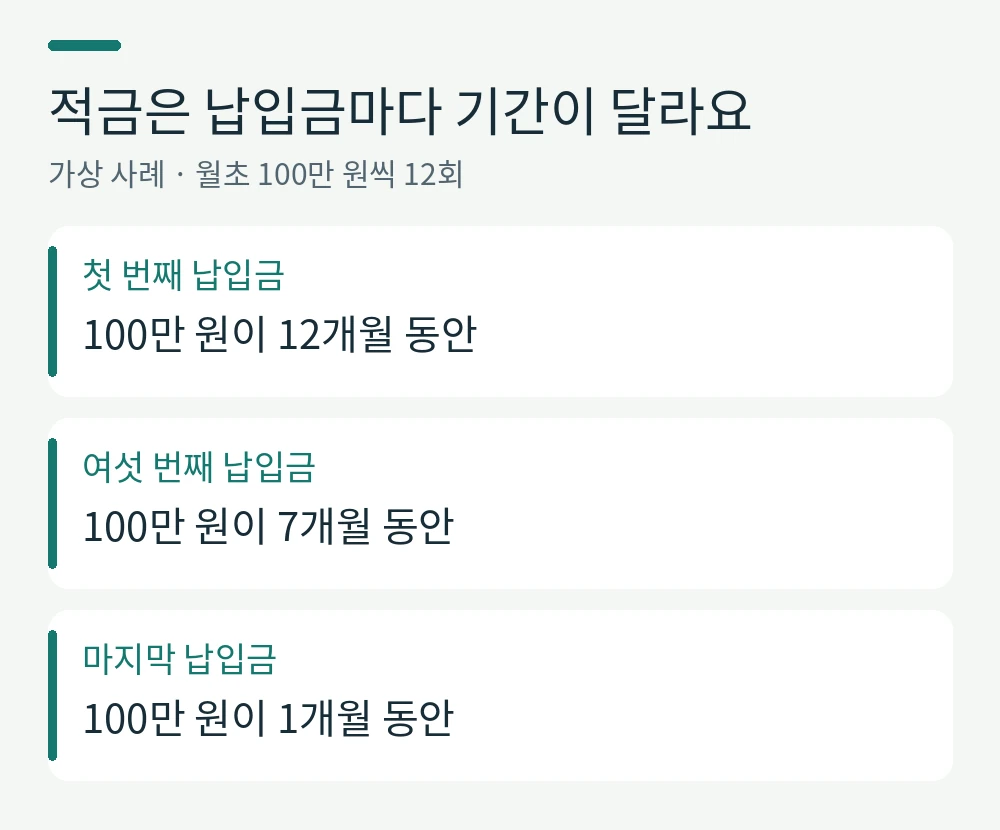
적금은 매번 넣은 100만 원의 예치 기간을 따로 계산해야 해요. 첫 100만 원은 12개월, 다음 100만 원은 11개월, 마지막 100만 원은 1개월 동안 이자를 받는다고 가정했어요.
계산식은 100만 원 × 6% × (12+11+…+1) ÷ 12 = 39만 원이에요. 12부터 1까지 더하면 78이므로, 100만 원 × 6% × 78 ÷ 12로 계산해도 같아요.
“1,200만 원 × 6% = 72만 원”으로 계산하면 마지막 날까지 납입한 모든 돈을 첫날부터 맡긴 것으로 보는 셈이에요. 적금 계산에서 가장 흔하게 헷갈리는 부분이죠.
세금을 빼면 얼마가 남을까요?
일반과세 이자에 15.4%가 원천징수되는 경우를 가정하면 다음과 같아요. 비과세 상품이나 별도 세제 적용 대상은 결과가 달라져요.
| 가상 상품 | 세전 이자 | 가정한 세금 | 세후 이자 |
|---|---|---|---|
| 연 4% 정기예금 | 480,000원 | 73,920원 | 406,080원 |
| 연 6% 정기적금 | 390,000원 | 60,060원 | 329,940원 |
실제 상품의 세금과 이자 지급 조건은 상품설명서에서 확인해야 해요. 예를 들어 IBK저축은행의 예금 상품 안내 자료에도 일반과세와 이자 계산 조건이 구분돼 있어요.
그러면 예금이 무조건 더 좋은 걸까요?
그렇게 결론 내리면 또 다른 조건을 놓치게 돼요. 위 예금 계산은 처음부터 1,200만 원이 있는 상황이고, 적금 계산은 매달 100만 원씩 돈이 생기는 상황이에요. 출발점이 다르니 이자 액수만으로 수익성이 더 좋다고 판단할 수 없어요.
매달 들어오는 수입에서 일정액을 모으는 사람에게는 적금의 납입 방식이 잘 맞을 수 있어요. 이미 마련된 목돈을 관리하는 경우에는 예치 기간과 중도해지 조건을 함께 봐야 하고요. 중요한 건 광고 금리와 내 돈의 흐름이 맞는지예요.
또 ‘최고금리’가 전체 납입액과 전체 기간에 적용되는지 확인해 주세요. 특정 금액까지만 우대하거나 조건을 못 채우면 기본금리만 적용하는 상품도 있어요. 은행의 적금 상품 설명처럼 우대조건과 적용 시점을 함께 읽어야 예상 이자가 정확해져요.
계산기에는 이 네 가지를 넣어 보세요
- 첫날에 넣을 수 있는 목돈인지, 매달 나누어 넣을 돈인지 정해요.
- 실제 납입일과 만기일을 확인해요.
- 충족 가능한 우대조건만 반영한 금리를 입력해요.
- 세전 이자와 세후 이자를 나란히 비교해요.
예금과 적금 차이를 비교할 때는 ‘내 돈이 며칠 동안 들어가 있나’를 먼저 살펴보세요. 금리가 높은데 이자가 적게 나왔다면, 계산 오류가 아니라 납입 시점의 차이일 수 있어요.
자료 확인과 출처
자료 확인일: 2026년 9월 26일. 이후 변경사항은 최신 공식 안내를 확인해 주세요.