예금자보호 1억 원, 통장마다 적용될까? 은행별 계산 기준
한 은행에 입출금통장, 적금, 정기예금이 하나씩 있다면 각각 1억 원까지 보호될까요?
일반적인 예금자보호 한도는 통장마다 따로 주어지는 게 아니에요. 같은 금융회사에서 같은 사람 명의로 보유한 보호 대상 상품을 합산해, 원금과 소정의 이자를 합쳐 1억 원까지 보호해요.
보호 한도 1억 원은 2025년 9월 1일부터 적용된 기준이에요. 2026년에 새로 생기는 혜택이나 특정 통장의 특별 혜택으로 이해하면 안 돼요.
계좌를 여러 개 만들면 한도도 늘어날까요?
같은 은행이라면 계좌번호가 달라도 일반 예금의 보호 한도는 합산해 봐요. 같은 은행의 서로 다른 지점에서 만든 계좌도 지점별로 각각 1억 원이 생기는 구조는 아니에요.
아래는 같은 사람 명의의 일반 보호예금만 있다고 가정한 예시예요. 별도 보호가 적용되는 연금상품 등은 제외했어요.
| 가상 보유 내역 | 합산 대상 금액 | 한도 안에 들어오는 금액 |
|---|---|---|
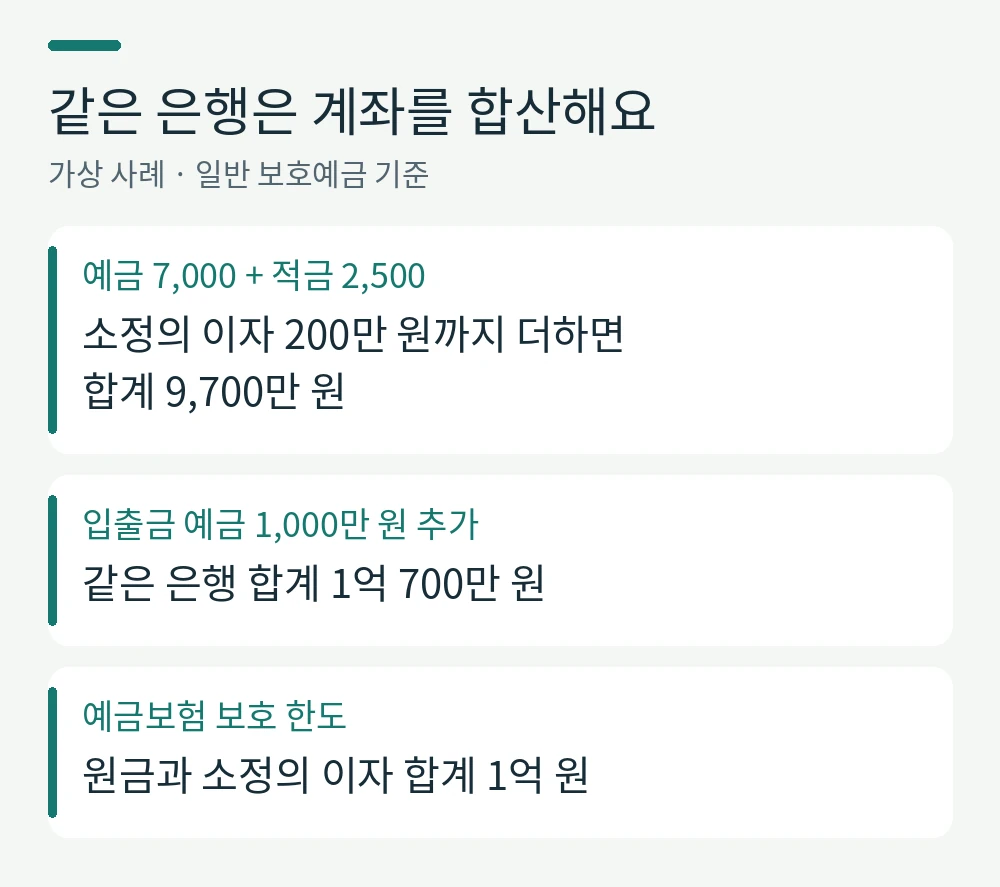
| A은행 예금 7,000만 원 + 적금 2,500만 원 + 소정의 이자 200만 원 | 9,700만 원 | 9,700만 원 |
| 위 조건에 A은행 입출금 예금 1,000만 원 추가 | 1억 700만 원 | 1억 원 |
| A은행 9,700만 원 + 별도 B은행 1,000만 원 | 금융회사별로 나눠 계산 | 각각의 한도 안에서 계산 |
한도를 넘는 금액이 있다고 해서 초과분을 그 즉시 전부 잃는다는 뜻은 아니에요. 보험으로 보호되는 범위와 해당 금융회사의 정리 과정에서 회수할 수 있는 금액은 별개예요. 다만 초과분의 회수액이나 시점이 동일하게 보장되는 것은 아니에요.
원금 1억 원에 이자까지 추가로 보호되나요?
한도는 원금에 이자를 별도로 얹는 방식이 아니에요. 원금과 보호 대상으로 인정되는 이자의 합계가 1억 원 한도예요. 원금을 정확히 1억 원 맡겼다면 이자까지 모두 한도 안에 들어간다고 생각하면 안 돼요.
여기서 ‘소정의 이자’는 은행이 약속한 이자 전액과 항상 같은 뜻이 아니에요. 은행·저축은행의 예금보험 계산에서는 약정이율과 예금보험공사가 정한 이율 중 낮은 이율을 적용하는 등 정해진 기준을 따라요.
이 글의 숫자 예시는 그 기준에 따라 계산된 이자를 이미 제시했다고 가정했어요. 실제 보험금 지급 상황에서는 관계 기관의 계산을 확인해야 해요.
은행에서 가입한 상품이면 전부 보호되나요?
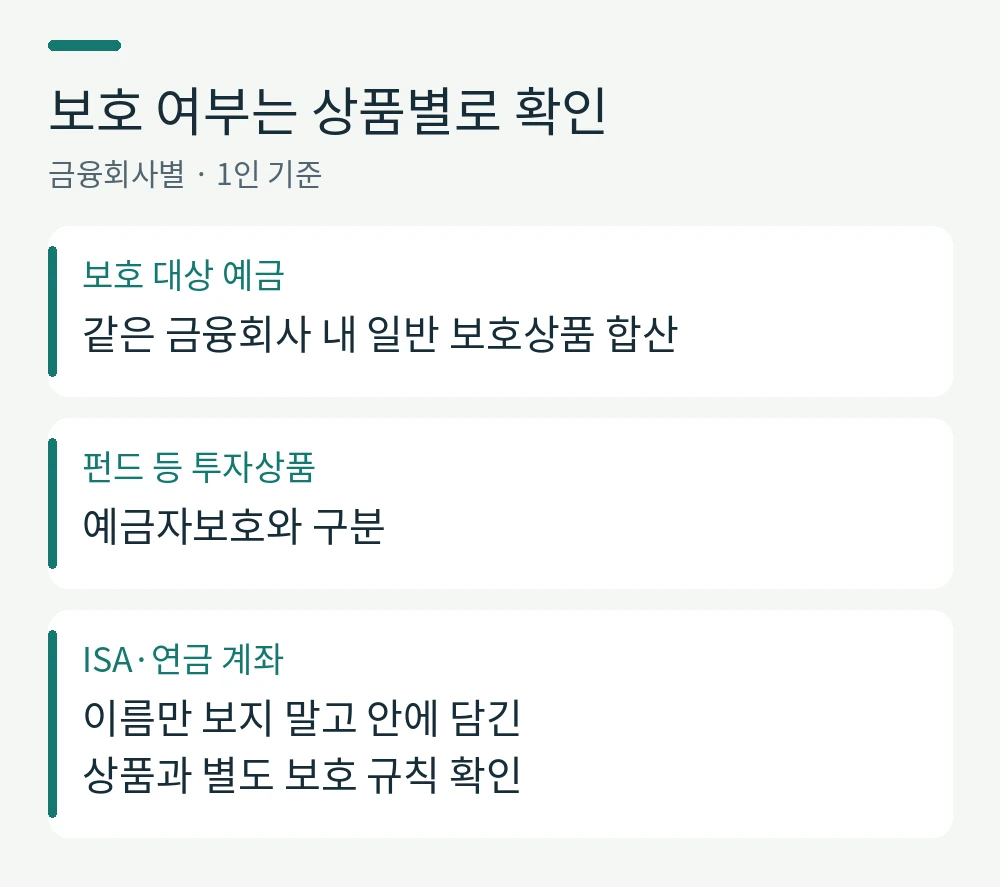
판매 장소만 보고 판단하면 안 돼요. 은행에서 가입해도 펀드처럼 실적에 따라 금액이 달라지는 투자상품은 일반 예금과 달라요. ISA나 퇴직연금이라는 계좌 이름만으로 안에 들어 있는 모든 자산이 보호되는 것도 아니고요.
예를 들어 계좌 안에서 보호 대상 예금으로 운용되는 돈과 비보호 펀드로 운용되는 돈은 구분해서 봐야 해요. 일부 연금 관련 보호상품에는 일반 예금과 별도의 한도가 적용되는 경우도 있어, 모든 자산을 한 줄로 단순 합산하면 잘못 계산할 수 있어요.
보호 대상·합산 기준·별도 한도의 구체적인 내용은 금융위원회 예금보호한도 주요 문답에서 확인할 수 있어요. 한도 시행 시점은 정부의 2025년 9월 안내를 함께 참고했어요.
통장 목록을 정리할 때 적을 항목
- 앱 이름이나 지점명이 아니라 실제 계약한 금융회사 이름을 적어요.
- 상품설명서에서 예금자보호 대상인지 확인해요.
- 같은 금융회사의 일반 보호예금 원금과 이자를 모아서 봐요.
- 연금 등 별도 규칙이 있는 상품은 해당 설명서를 따로 확인해요.
보호 한도를 계산할 때의 출발점은 “통장이 몇 개냐”가 아니라 “어느 금융회사의 어떤 보호상품이냐”예요. 이 두 가지를 구분하면 계좌가 여러 개여도 훨씬 정리하기 쉬워져요.
함께 읽으면 좋은 글
자료 확인과 출처
자료 확인일: 2026년 9월 26일. 이후 변경사항은 최신 공식 안내를 확인해 주세요.